Seguro para bike elétrica de entregador: o que muda quando a bike é a sua renda
Uso a trabalho tem cobertura, aluguel não: a fronteira que decide o sinistro
Para a maior parte das pessoas, perder a bike elétrica é um prejuízo. Para quem faz entrega, é um prejuízo seguido de desemprego temporário — e é essa segunda parte que quase nenhum conteúdo sobre seguro considera.
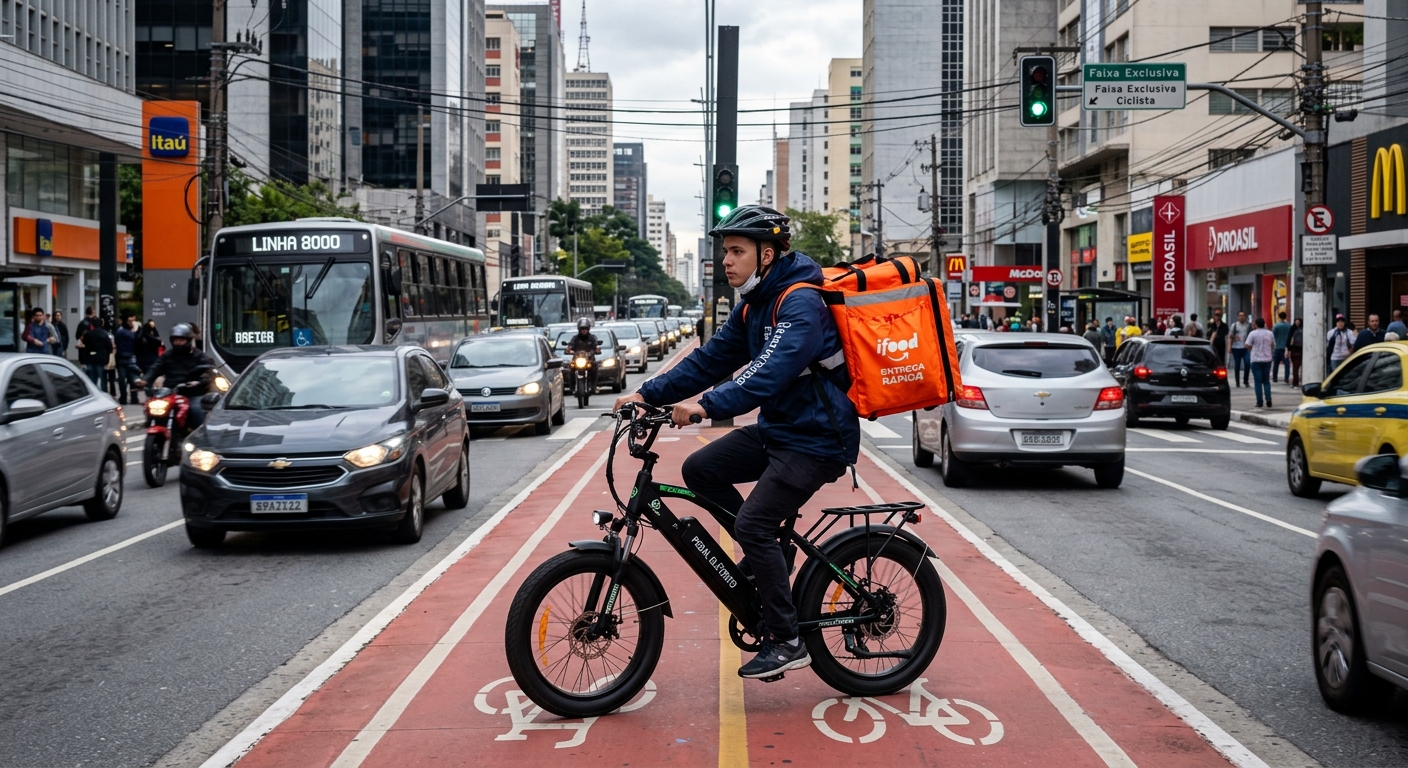
Uso da bicicleta elétrica a trabalho, incluindo entregas, tem cobertura prevista nos produtos de mobilidade — a cotação é confirmada pelo time comercial antes da contratação, com a nota fiscal do equipamento. O que fica de fora é o aluguel do equipamento a terceiros, que é risco excluído. Para quem entrega, o cálculo muda: a bike não é só um bem de valor, é a ferramenta que gera a renda do mês.
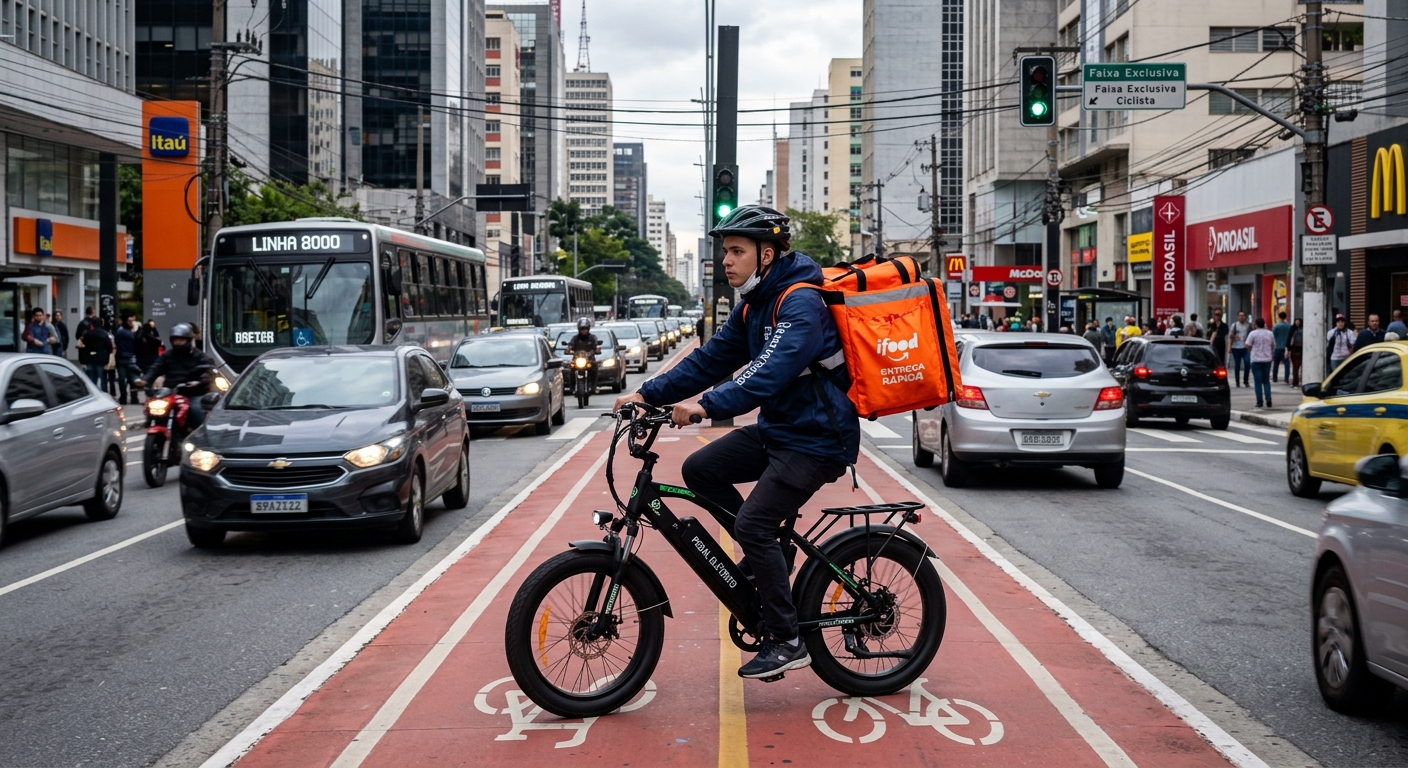
Por que o risco de quem entrega é diferente
Não é questão de percepção. São três diferenças concretas:
Exposição multiplicada — oito a doze horas por dia na rua, dezenas de paradas, o equipamento encostado em portaria, calçada e portão de condomínio várias vezes ao dia.
Uso intenso do conjunto elétrico — bateria, motor e controlador rodando no limite, todos os dias. São os componentes mais caros de repor.
Custo de parada — a bike parada não é só o valor do equipamento. É cada dia sem faturar até conseguir substituí-la.
A pergunta que decide, nesse caso, não é "quanto custa repor a bike". É "quantos dias eu consigo ficar sem trabalhar enquanto reponho".
Uso a trabalho tem cobertura?
Sim. Utilização do equipamento a trabalho, incluindo entregas, tem cobertura prevista. Como o uso profissional muda o perfil de risco, a cotação é confirmada pelo time comercial antes da contratação — por isso vale já chegar com a nota fiscal do equipamento em mãos.
Há uma fronteira importante e que costuma pegar gente de surpresa: aluguel do equipamento a terceiros não se enquadra como uso a trabalho e é risco excluído. Se a sua operação envolve locação de bikes para outros entregadores, converse com o time antes de contratar — o enquadramento é outro.
O que o seguro cobre para quem entrega
As coberturas variam conforme o plano e a marca do equipamento. O núcleo comum dos planos de mobilidade é roubo, furto qualificado e furto da bateria original. Alguns planos acrescentam danos acidentais, perda total, assistência reboque e proteção contra danos a terceiros — e a forma de indenização também muda: parte indeniza em dinheiro, parte repõe o equipamento.
Para quem depende da bike, a diferença entre esses dois modelos importa mais do que para o usuário comum. Reposição do bem significa sair com um equipamento novo, retirado em loja definida pelo fabricante conforme a sua localização, após a análise e o pagamento da franquia. Vale conferir na simulação qual é o modelo do plano da sua marca antes de fechar.
Chegue com a nota fiscal em mãos e veja as coberturas do seu modelo.
Simular o seguro da minha bike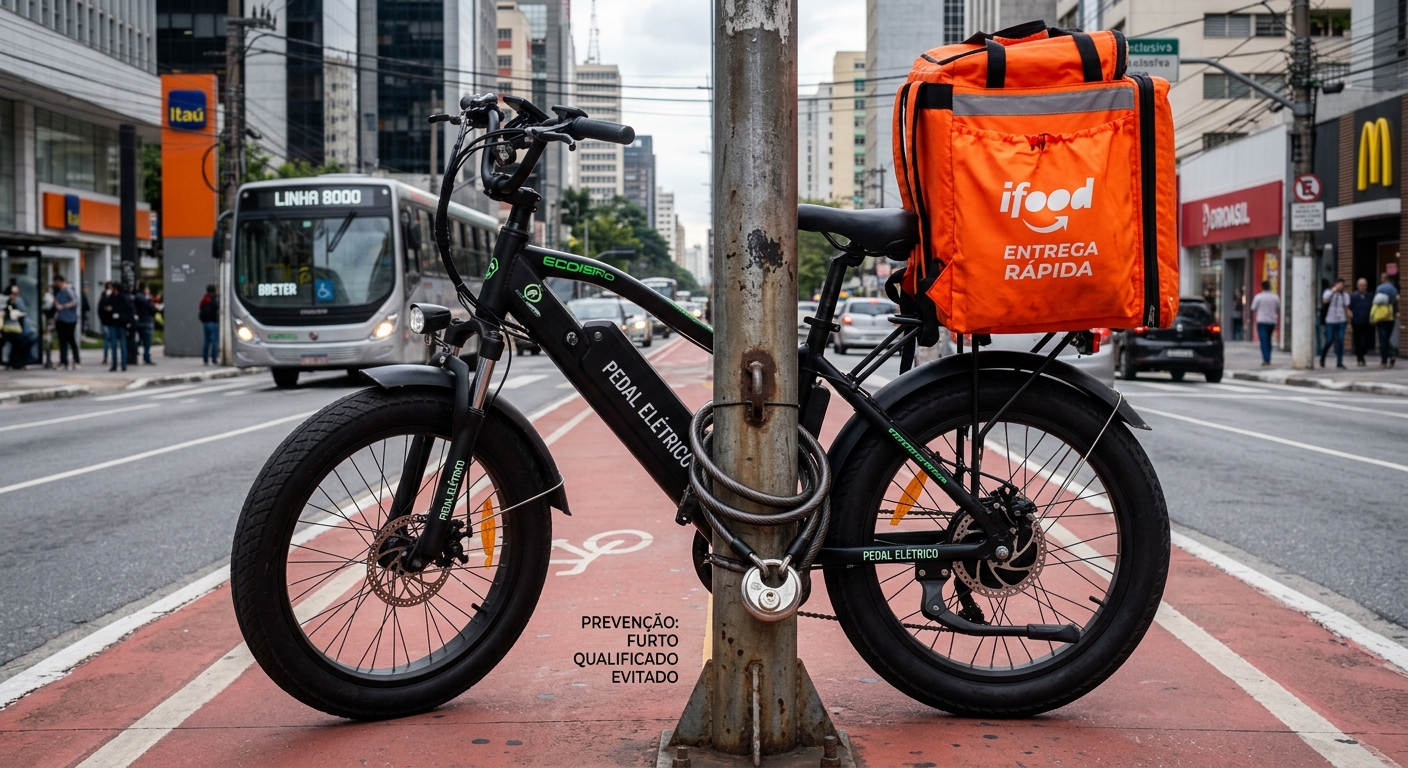
O que fica de fora e vale saber antes
Fenômenos da natureza — alagamento, enchente, vendaval, granizo e raio não fazem parte do seguro de mobilidade. Para quem roda em dia de chuva forte, é bom saber com antecedência.
Furto simples — sem violência e sem rompimento de obstáculo. Na rotina de entrega, com paradas rápidas, esse é o risco mais real: travar sempre, mesmo por dois minutos.
Desgaste natural e defeito do produto — isso é garantia do fabricante, não seguro.
Uso em desacordo com a legislação de trânsito — inclui equipamento fora do enquadramento legal.
Acessórios — bag, suporte de celular e itens agregados não entram na indenização.
Quatro cuidados que valem mais para quem entrega
Cadeado tipo U, sempre, travando o quadro em ponto fixo. É o que caracteriza furto qualificado se algo acontecer — e a diferença entre ter e não ter enquadramento.
Leve a bateria com você nas paradas longas. Bateria removível é alvo isolado e tem cobertura própria, mas evitar o evento é melhor.
Guarde nota fiscal e foto do chassi em nuvem. Sem os dois, não há contratação nem acionamento.
Se acontecer, avise em até 15 dias corridos. É o prazo de aviso do sinistro, contado da data do ocorrido, feito pela área do cliente.
E depois do sinistro, o seguro continua?
Não. O seguro dá direito a uma utilização: quando a cobertura é acionada e indenizada, a apólice se encerra. Para seguir protegido com o equipamento novo, é necessária uma nova contratação, com a nota fiscal e a foto do chassi do produto atual.
Para quem trabalha, esse é um ponto de atenção operacional: recontratar faz parte do processo de voltar a rodar, não é etapa opcional.
As coberturas variam conforme o plano e a marca do equipamento e constam nas condições gerais e na apólice. A confirmação de cada caso é feita pelo nosso time junto à seguradora.
Perguntas frequentes
Uso minha bike elétrica para fazer entregas. Tenho cobertura?
Sim, uso a trabalho tem cobertura prevista, incluindo entregas. Como o uso profissional altera o perfil de risco, a cotação é confirmada pelo time comercial antes da contratação, a partir da nota fiscal do equipamento.
E se eu alugar a bike para outro entregador?
Aluguel do equipamento a terceiros não se enquadra como uso a trabalho e é risco excluído. Se esse é o seu caso, fale com o time antes de contratar para avaliarmos o enquadramento correto.
O seguro cobre a bateria?
Há previsão de cobertura para furto da bateria original quando houver rompimento de obstáculo comprovado. Acessórios e itens não originais não entram. Quando a bateria é indenizada, o seguro continua ativo com o valor segurado reduzido.
O seguro cobre os dias que eu deixar de trabalhar?
Não. Os produtos de mobilidade cobrem o dano ao equipamento conforme as coberturas do plano. A renda não faturada durante o período de reposição não faz parte da cobertura.
Preciso de CNPJ ou MEI para contratar?
Não. A contratação é feita com os seus dados cadastrais pessoais, a nota fiscal do equipamento e a foto do chassi. Não há vistoria presencial.
E se meu equipamento tiver acelerador?
Equipamentos com acelerador são enquadrados como ciclomotor pela Resolução CONTRAN nº 996/2023 e exigem registro, licenciamento e habilitação. Uso em desacordo com a legislação de trânsito é risco excluído — vale confirmar o enquadramento do seu equipamento antes de contratar.