Seguro para bicicleta elétrica: o que cobre, o que não cobre e quando vale a pena
O que cobre, o que fica de fora e o que mudou com a Resolução CONTRAN 996/2023
Bicicleta elétrica deixou de ser item de lazer. Virou o carro de quem cansou do trânsito, a ferramenta de trabalho de quem entrega e o principal deslocamento diário de muita gente nas capitais. Junto com isso vieram duas realidades que quase ninguém considera na hora da compra: o equipamento custa o preço de uma moto e fica exposto na rua todos os dias. Este guia responde o que o seguro cobre, o que fica de fora, o que mudou na lei em 2026 e como saber se faz sentido para o seu caso.
Sim, existe seguro para bicicleta elétrica. Ele protege o equipamento contra roubo e furto qualificado — aquele em que há rompimento de obstáculo, como um cadeado arrombado. Dependendo do plano e da marca da bike, pode incluir também furto da bateria, danos acidentais, perda total e proteção a terceiros. Não é obrigatório por lei, não cobre defeito de fabricação (isso é garantia) e, ao contrário do que muita gente supõe, não cobre danos causados por fenômenos da natureza.
A contratação é 100% online, sem vistoria presencial: bastam a nota fiscal e uma foto do número do chassi.
Qual a diferença entre garantia e seguro?
É a confusão mais comum, e ela custa caro. Garantia é do fabricante e cobre defeito do produto. Uma célula de bateria com falha de origem, um controlador que veio com problema, uma solda malfeita: garantia.
Seguro é da seguradora e cobre evento externo. O carro que abre a porta e derruba você, a queda que entorta o quadro, o cadeado cortado na frente do mercado, o assalto no sinal: seguro.
Repare no padrão. A garantia cobre o que o fabricante fez de errado. O seguro cobre o que o mundo faz com a sua bike — que é, estatisticamente, o cenário muito mais provável. Você pode ter a melhor garantia do mercado e ainda assim estar completamente descoberto no dia em que o problema acontecer.
O que o seguro de bicicleta elétrica cobre?
As coberturas variam conforme o plano e a marca do equipamento. O núcleo comum dos planos de mobilidade da Wosi é:
Roubo — subtração com violência, ameaça ou coação contra você.
Furto qualificado — subtração com destruição ou rompimento de obstáculo, com vestígio material ou constatação em inquérito. Também entram chave falsa, fraude, escalada, destreza e concurso de duas ou mais pessoas.
Furto da bateria original — quando há rompimento de obstáculo comprovado.
Alguns planos acrescentam danos acidentais, perda total, assistência reboque e proteção contra danos a terceiros. E a forma de indenização também muda: parte dos planos indeniza em dinheiro, parte repõe o equipamento — o mesmo modelo, retirado em loja definida pelo fabricante conforme a sua localização.
Por isso não existe "o seguro de bike elétrica" no singular. Existe o plano da sua marca, com as coberturas dela. Na página de mobilidade elétrica você localiza a sua marca e vê exatamente o que cada plano inclui antes de decidir.
Encontre a sua marca e veja as coberturas e o valor do seu modelo.
Simular o seguro da minha bikeO que o seguro de bicicleta elétrica não cobre?
Esta é a parte que quase nenhum conteúdo do mercado escreve — e é justamente a que evita frustração no pior momento. Ficam de fora dos planos de mobilidade:
Fenômenos da natureza — alagamento, enchente, vendaval, granizo, raio e deslizamento não fazem parte do seguro de mobilidade. É contraintuitivo, porque o seguro de painel solar cobre exatamente esses eventos. São produtos diferentes, com riscos diferentes.
Furto simples — a bike que some sem violência e sem obstáculo rompido. Deixar destravada é, na prática, ficar sem cobertura.
Desgaste natural, corrosão e defeito próprio do produto — isso é garantia do fabricante.
Extravio e desaparecimento sem comprovação.
Uso em competições, provas de velocidade ou para fins ilícitos.
Equipamento modificado de forma que descaracterize a especificação original do fabricante.
Negligência, abandono e uso em desacordo com a legislação de trânsito.
Acessórios — não entram na indenização.
Uma consequência prática do item do furto simples: o cadeado não é detalhe, é o que caracteriza o furto qualificado. Um U-lock travando o quadro em ponto fixo muda o enquadramento do evento.
As regras acima descrevem o funcionamento geral dos produtos de mobilidade. Coberturas, limites, franquias e exclusões do seu plano constam nas condições gerais e na apólice enviada por e-mail após a contratação.
Minha bike é legalmente uma bicicleta elétrica?
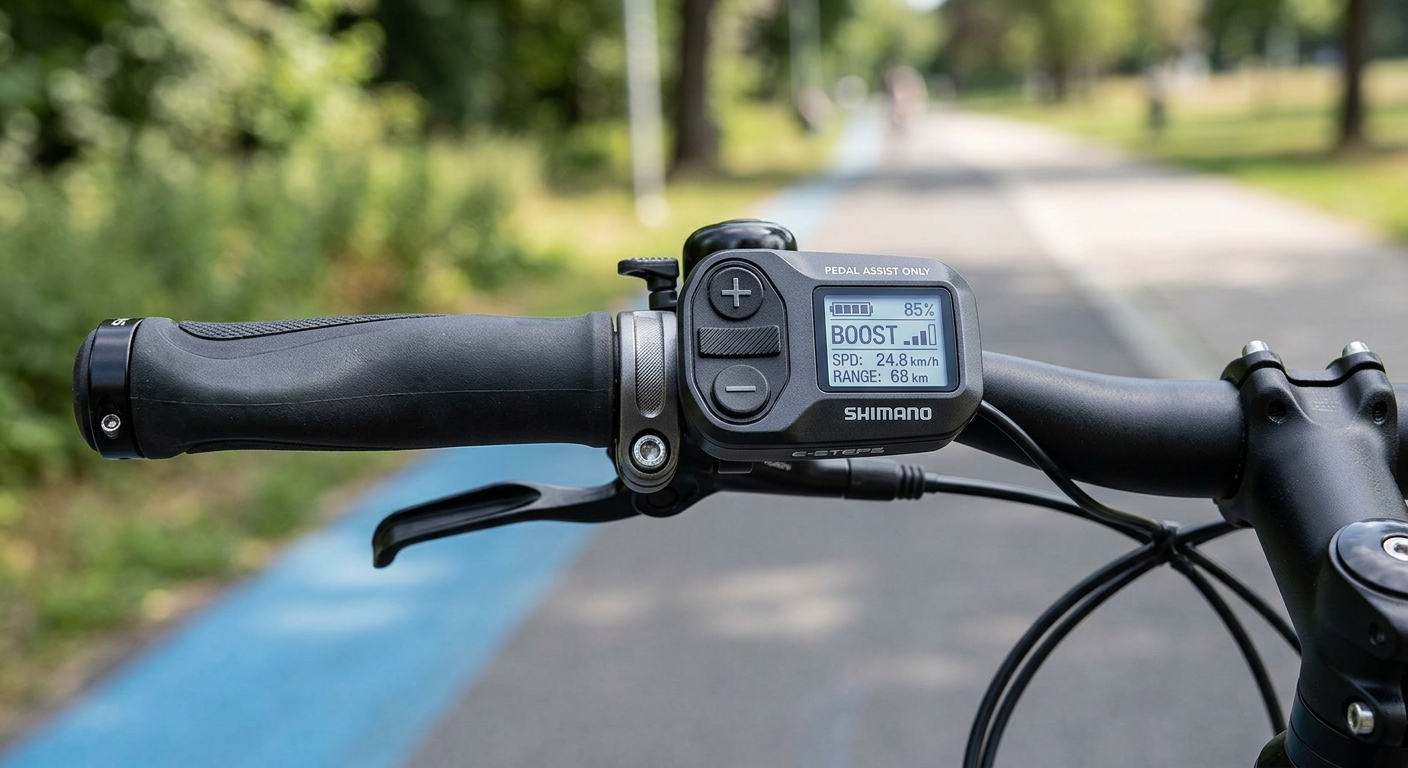
Desde 1º de janeiro de 2026, a Resolução CONTRAN nº 996/2023 vale integralmente em todo o Brasil, com fiscalização efetiva — o prazo de adaptação terminou em dezembro de 2025. Ela definiu critérios técnicos objetivos, e a sua bike só é tratada como bicicleta se atender a todos:
Motor auxiliar com potência nominal máxima de até 1.000 W.
Sistema que garanta o funcionamento do motor somente quando o condutor pedalar — o pedal assistido.
Não dispor de acelerador nem de qualquer outro dispositivo de variação manual de potência.
Velocidade máxima de propulsão do motor auxiliar não superior a 32 km/h.
Os quatro critérios são cumulativos. Atendidos todos, a bike é equiparada a bicicleta comum: dispensa registro, licenciamento, emplacamento, placa e habilitação. Faltando qualquer um — e o acelerador é o que mais desenquadra equipamento no Brasil real — ela passa a ser ciclomotor, o que exige registro, licenciamento e CNH categoria A ou ACC.
Por que isso importa para o seguro? Porque uso em desacordo com a legislação de trânsito aplicável é risco excluído. Saber em qual categoria o seu equipamento se enquadra evita problema tanto com a fiscalização quanto na hora de acionar a cobertura.
O que define o preço do seguro?
O valor é calculado caso a caso, a partir do equipamento, do modelo e do valor da nota fiscal. Não existe tabela: uma bike de entrada e uma cargo bike de uso profissional não representam o mesmo risco, e é correto que não custem o mesmo.
Na Wosi, o seguro funciona como assinatura, com pagamento recorrente no cartão de crédito e opções de período escolhidas na contratação. A renovação é automática para não haver interrupção de cobertura, e o cancelamento pode ser pedido a qualquer momento. O valor da franquia — a sua participação em caso de sinistro — aparece antes da contratação, na própria simulação
Como contratar sem vistoria?
São três passos no site: escolher o período, preencher os dados cadastrais e enviar os documentos. Você vai precisar de:
Dados cadastrais — nome completo, CPF, telefone, e-mail e endereço.
Nota fiscal do equipamento, em PDF, PNG ou JPG.
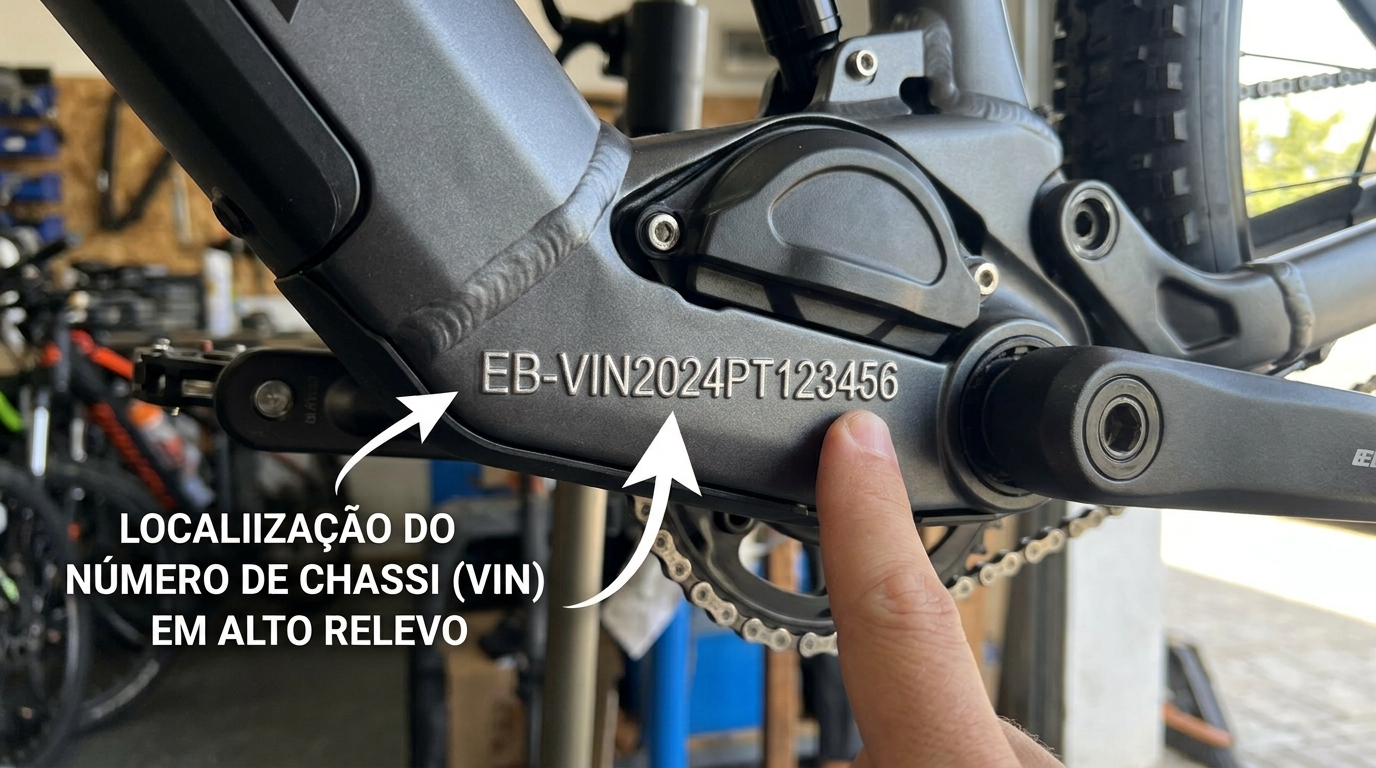
Foto do número do chassi gravado no produto.
Não há vistoria presencial. Guarde a nota fiscal: ela é condição para contratar e também para acionar o seguro depois. O chassi costuma estar gravado em alto relevo, na cor do veículo — procure perto do guidão, do banco, dos pedais ou do quadro de apoio aos pés; em alguns modelos, também aparece na roda traseira.
A cobertura começa com a confirmação do pagamento da primeira parcela, e a apólice é emitida e enviada para o e-mail cadastrado.
Qual o melhor seguro para bicicleta elétrica?
Não existe um "melhor" universal, e desconfie de quem responde isso sem perguntar nada sobre o seu equipamento. O melhor seguro é o que cobre o cenário mais provável para o seu uso, por um valor proporcional ao que está protegido. Cinco critérios resolvem a comparação:
Cobertura do cenário real — se você deixa a bike travada na rua, o que importa é furto qualificado e furto da bateria. Se ela dorme na garagem, o peso muda.
Forma de indenização — dinheiro ou reposição do bem. Reposição costuma valer mais na prática, porque devolve o equipamento e não uma negociação.
Franquia visível antes de contratar — se você não consegue ver o valor da sua participação antes de fechar, é sinal de alerta.
Facilidade de acionamento — prazo claro para o aviso, canal digital e orientação em cada etapa valem mais do que uma cobertura extra que você nunca vai usar.
Quem garante o risco — confira se há seguradora registrada na SUSEP por trás da apólice. Plataforma é distribuição; o risco precisa estar garantido.
Compare planos com esses cinco pontos lado a lado e a decisão costuma se resolver sozinha, sem depender de ranking de ninguém.
Quando o seguro compensa?
A pergunta que resolve a decisão não é "qual a chance de acontecer". É: se a sua bike sumisse amanhã, você reporia o equipamento sem que isso pesasse no orçamento? Se a resposta é não, o seguro deixa de ser gasto e vira gestão de risco.
Ele tende a compensar com clareza para quem usa a bike como transporte principal, tem equipamento de valor relevante, circula ou estaciona em área urbana movimentada, ou depende dela para trabalhar.
Localize a sua marca, veja as coberturas do seu modelo e o valor exato.
Fazer minha simulaçãoPerguntas frequentes
Existe seguro para bicicleta elétrica?
Sim. Existem produtos específicos para mobilidade elétrica, que cobrem bicicletas elétricas, patinetes, scooters, ciclomotores e autopropelidos. A contratação é 100% online, com nota fiscal e foto do número do chassi, sem vistoria presencial.
Qual o melhor seguro para bicicleta elétrica?
O melhor é o que cobre o cenário mais provável do seu uso. Compare cinco pontos: quais eventos estão cobertos, se a indenização é em dinheiro ou por reposição do bem, se a franquia aparece antes da contratação, como é o processo de acionamento e se há seguradora registrada na SUSEP garantindo o risco.
Seguro de bicicleta elétrica cobre roubo?
Sim. Roubo e furto qualificado formam o núcleo dos planos de mobilidade. Roubo envolve violência, ameaça ou coação; furto qualificado envolve rompimento de obstáculo, como um cadeado arrombado, com vestígio material ou registro de ocorrência. Furto simples, sem obstáculo rompido, não tem o mesmo enquadramento.
O seguro cobre se a bike for danificada por enchente ou granizo?
Não. Danos causados por fenômenos da natureza — alagamento, enchente, vendaval, granizo, raio e deslizamento — estão fora do seguro de mobilidade elétrica. Esses eventos são cobertos no seguro de painel solar, que é um produto diferente.
Preciso de habilitação para andar de bicicleta elétrica?
Não, desde que o equipamento atenda aos quatro critérios da Resolução CONTRAN nº 996/2023: motor auxiliar de até 1.000 W, funcionamento apenas com o condutor pedalando, ausência de acelerador ou dispositivo de variação manual de potência, e assistência limitada a 32 km/h. Faltando qualquer um deles, o equipamento é classificado como ciclomotor e passa a exigir registro, licenciamento e CNH A ou ACC.
Preciso de vistoria para contratar?
Não. A contratação é 100% online e exige apenas os dados cadastrais, a nota fiscal do equipamento e uma foto do número do chassi gravado no produto.
Qual o prazo para avisar um sinistro?
Até 15 dias corridos contados da data do ocorrido. O aviso é feito pela área do cliente, em Meus Seguros, na opção Aviso de Sinistro.
Posso contratar seguro para bike elétrica usada?
Sim, pelo site normalmente. A diferença aparece quando a nota fiscal não está no seu nome nem no de um familiar: nesse caso é necessária uma declaração de transferência de propriedade, com firma reconhecida em cartório ou assinada digitalmente pelo gov.br.